Ueno Bank: qué significa su colapso para la banca mexicana y cómo te protege el IPAB
La caída del banco paraguayo dejó a millones sin acceso a su dinero. Analistas ven sólida a la banca en México, pero el caso recuerda qué cubre el seguro del IPAB y qué no.
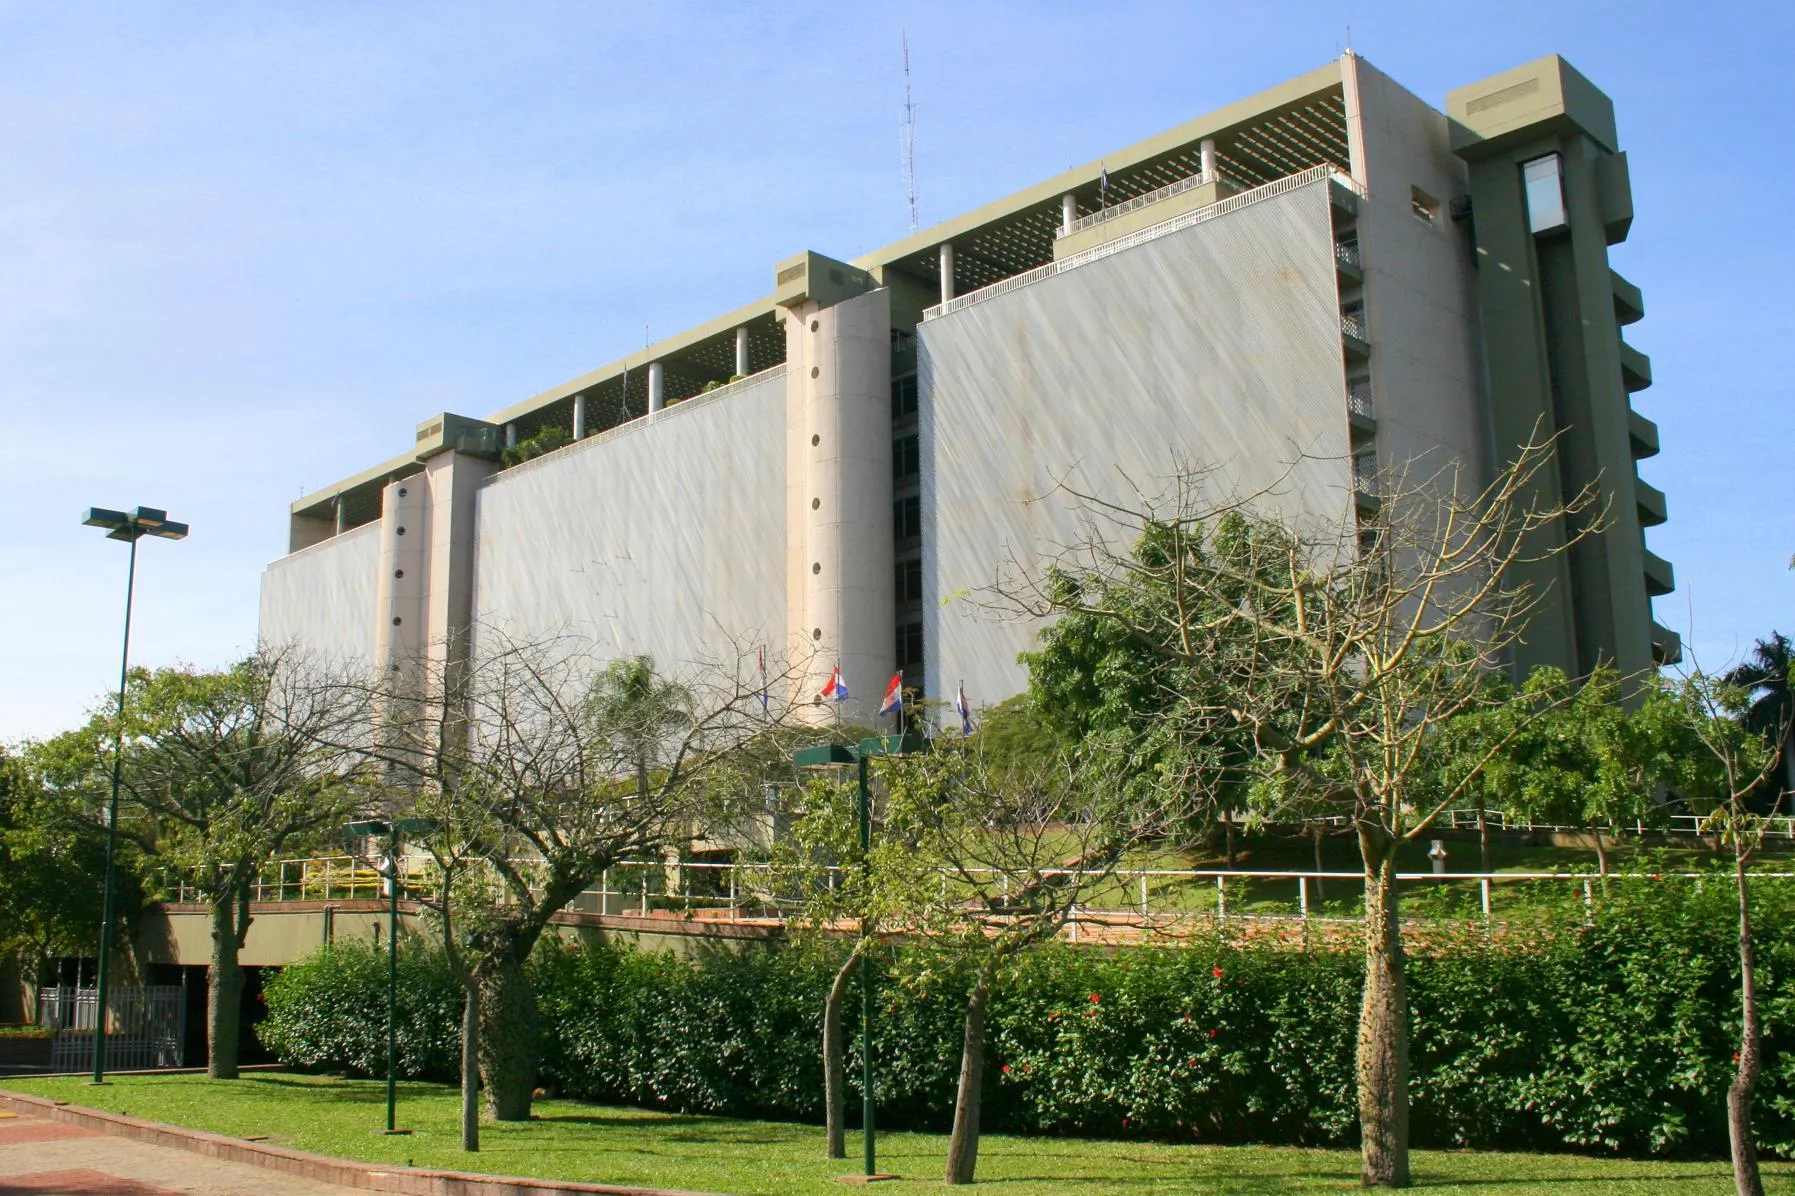
El Banco Central del Paraguay (BCP) aprobó el 2 de noviembre de 2026 la intervención de Ueno Bank, el sexto banco más grande de ese país, y lo comunicó en la madrugada del 3 de noviembre. El motivo: tras ajustes a sus estados financieros, su índice de solvencia quedó por debajo de la mitad del mínimo exigido. Los servicios del banco se suspendieron y alrededor de 2.9 millones de usuarios, según la propia entidad, se quedaron, de un día para otro, sin poder usar su dinero.
El caso escaló rápido a lo político. El presidente Santiago Peña, que había tenido vínculos empresariales con el grupo controlador del banco, renunció el 5 de noviembre tras perder respaldo en su propio Partido Colorado, mientras el Congreso avanzaba hacia un juicio político en su contra. El presidente del BCP, Carlos Carvallo, también dejó el cargo; antes había encabezado Financiera Ueno, la entidad de la que nació el banco.
Un banco grande en un sistema pequeño
Ueno no era un jugador menor. A septiembre de 2026 concentraba el 8% de los créditos y el 9% de los depósitos del sistema bancario paraguayo. Sus depósitos sumaban 2,836 millones de dólares a esa fecha, de acuerdo con Forbes Argentina, tras haber caído unos 95 millones entre julio y septiembre.
Moody’s fue dura: la quiebra exhibe deficiencias de supervisión y gobernanza y Paraguay está en o por debajo del percentil 25 entre países calificados en efectividad del gobierno, Estado de derecho y control de la corrupción. Aun así, mantiene la calificación soberana en Baa3 con perspectiva estable y cree que los riesgos sistémicos pueden contenerse si la resolución es rápida y ordenada.
S&P no prevé que la crisis derive en debilidades crediticias generalizadas en los bancos paraguayos, aunque advirtió que “los acontecimientos recientes podrían afectar la confianza de los inversionistas en el corto plazo”. Mantiene a Paraguay en BBB- estable y señaló un posible costo fiscal por depósitos no cubiertos en Ueno, incluidos fondos del sector público.
El colchón de los ahorradores paraguayos es su Fondo de Garantía de Depósitos, que cubre hasta 75 salarios mínimos (unos 38,300 dólares) por persona y por entidad. Con eso, alrededor del 97% de los depositantes de Ueno estaría protegido. El fondo tenía 1,600 millones de dólares de liquidez a septiembre, casi el doble de los depósitos asegurados del banco. Lo que exceda la garantía no se cubre automáticamente y dependerá del proceso que lleve a cabo la Superintendencia de Bancos.
¿Y la banca mexicana?
Los analistas consultados por El Financiero no ven un riesgo directo. Emilio Romano, presidente de la Asociación de Bancos de México, dijo que los índices de capitalización del sector están al doble del mínimo regulatorio y que, en su palabras, “estamos bastante controlados” en cuanto al crecimiento de la banca.
Los números oficiales respaldan esa lectura. Según la CNBV, el Índice de Capitalización de la banca múltiple fue de 20.77% al cierre de agosto y todas las instituciones quedaron en la categoría I de alertas tempranas, la que indica capital suficiente para absorber pérdidas no esperadas. El Consejo de Estabilidad del Sistema Financiero también calificó al sistema como sólido y resiliente en su sesión del 28 de septiembre.
La advertencia vino de Miguel González, coordinador del Centro de Estudios Financieros y de Finanzas Públicas de la UNAM, quien recordó el caso Ficrea y señaló que el reto está en vigilar la cartera, porque las reestructuras continuas pueden volverse una “bola de nieve”. También apuntó a Fintech y Sofipos como zonas a vigilar.
Cómo funciona el seguro de depósitos en México
En México, la red de protección la administra el Instituto para la Protección al Ahorro Bancario (IPAB). Si un banco quiebra, el seguro cubre hasta 400 mil UDIs por persona y por banco, sin importar cuántas cuentas tengas en esa institución. La Condusef explica que es un beneficio gratuito que se otorga al abrir la cuenta.
Como la UDI se ajusta con la inflación, el monto en pesos cambia. Como referencia, cuando CIBanco entró en liquidación en octubre de 2025, el tope equivalía a 3 millones 424 mil 262 pesos. Es una cobertura mucho más alta que la paraguaya.
Según la Condusef, el seguro protege cuentas de ahorro, de nómina, de cheques, tarjetas de débito y pagarés con rendimiento liquidable al vencimiento. No cubre inversiones ni depósitos en aseguradoras, cajas de ahorro, Sofipos, cooperativas de ahorro y préstamo, sociedades de inversión, banca de desarrollo ni casas de bolsa. Como se vio en el caso de CIBanco, tampoco están cubiertos los depósitos de accionistas, consejeros y altos funcionarios del banco.
Si tus ahorros superan el tope, la Condusef sugiere repartirlos entre varios bancos para que ninguno rebase las 400 mil UDIs. Lo que exceda ese límite no está garantizado y, como mostró CIBanco, solo podría recuperarse en parte, según lo que quede al concluir la liquidación.
En Paraguay, lo que sigue es ver qué tan rápido se paga a los ahorradores, qué pasa con los depósitos que exceden la garantía y cómo avanzan las indagatorias sobre la exposición de fondos previsionales y públicos a Ueno, que ya son materia de revisión en el Congreso.
NUESTRA LECTURA: El caso Ueno deja una lección que va más allá de Paraguay: un seguro de depósitos solo sirve si existe un supervisor que detecte los problemas a tiempo y que sea independiente de los intereses que vigila. En Paraguay, el titular del banco central venía de la financiera que dio origen al banco quebrado, y el presidente del país tenía vínculos con su grupo controlador. Ese tipo de cercanías es justo lo que hay que vigilar en cualquier país, México incluido.
Para el ahorrador mexicano, la buena noticia es que la banca tradicional está bien capitalizada y el IPAB tiene experiencia reciente pagando, como en CIBanco. El punto ciego está en otro lado: muchas personas tienen dinero en apps, Sofipos o cooperativas que prometen rendimientos atractivos sin saber si están cubiertas por el IPAB o por otro esquema con límites distintos. Antes de elegir dónde guardar tus ahorros, vale la pena revisar qué tipo de entidad es, quién la supervisa y hasta cuánto te protege si quiebra.
Fuentes
- Condusef vía Uno TV: ¿Qué pasa con mi dinero si el banco quiebra?
- BBVA México: Seguro IPAB
- El Financiero: ¿Está en riesgo la banca mexicana tras el colapso de Ueno Bank?
- Expansión: Quiebra de Ueno Bank exhibe fallas de supervisión y corrupción, advierte Moody's
- Expansión: Crisis en Paraguay podría afectar confianza de inversionistas, dice S&P
- Forbes Argentina: Inician el proceso de resolución de Ueno
- Emol: Ueno Bank y la renuncia de Santiago Peña
- La Razón: IPAB inicia proceso de pago a clientes de CIBanco
Esta nota la redactó inteligencia artificial a partir de las fuentes citadas, y un editor escogió publicarla. ¿Viste un error? Escríbenos a hola@estoyaburrido.mx. Así trabajamos.
Comentarios
Los comentarios pasan por un filtro antes de publicarse y deben seguir la política de comentarios.